মূল্য সংযোজন কর ও সম্পূরক শুল্ক (ভ্যাট) আইন সংশোধন করে প্রতি তিন মাস পর পর (ত্রৈমাসিক) রিটার্ন বা দাখিলপত্র পেশের বিধান বাতিল করে আগের মতো প্রতি মাসে বা প্রতি কর মেয়াদে দাখিলপত্র পেশের বিধান বহাল রাখতে সংসদে বিল পাস করা হয়েছে।
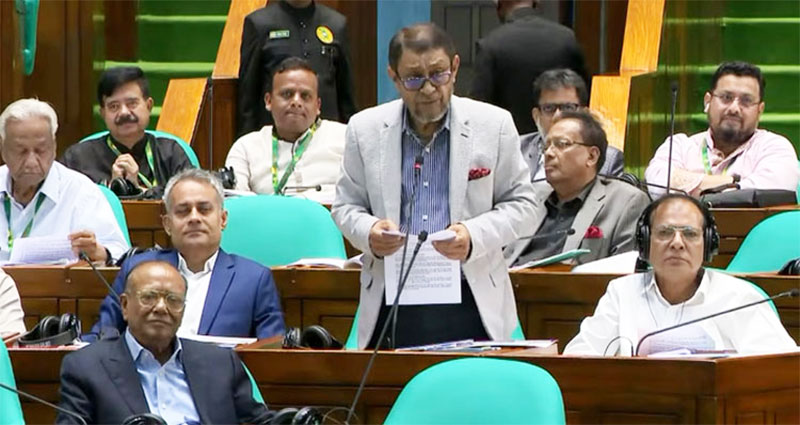
মঙ্গলবার (১৭ নভেম্বর) অর্থমন্ত্রী আমির খসরু মাহমুদ চৌধুরী বিলটি সংসদে বিলটি পাসের প্রস্তাব করলে তা কণ্ঠভোটে পাস হয়।
এর আগে বিরোধীদলের সংসদ সদস্যরা বিলটির ওপর জনমত যাচাই ও বাছাই কমিটিতে পাঠানোর প্রস্তার উত্থাপন করেন। প্রস্তাবের স্বপক্ষে সংসদ সদস্যদের আলোচনার পর জনমত যাচাই ও বাছাই কমিটিতে পাঠানোর প্রস্তাগুলো কণ্ঠভোটে নাকচ হয়ে যায়। এর আগে সোমবার ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক (সংশোধন) বিল, ২০২৬’ উত্থাপন করা হয়।
বিলের উদ্দেশ্য ও কারণ সংবলিত বিবৃতিতে বলা হয়, ২০২৬-২০২৭ অর্থবছরের বাজেটে প্রতি কর মেয়াদে বা প্রতি মাসে দাখিলপত্র প্রদানের বাধ্যবাধকতা শিথিল করে ৩ মাস বা তিন কর মেয়াদ সমাপ্তির অনধিক ১৫ দিনের মধ্যে দাখিলপত্র পেশ করার বিধান প্রণয়ন করা হয়েছিল।
তবে মাঠপর্যায়ে কর্মরত কর্মকর্তা ও করদাতাদের নিকট থেকে প্রাপ্ত লিখিত বক্তব্যে দেখা যায়, ত্রৈমাসিক রিটার্ন চালুর ফলে রাজস্ব আদায়ে নানাবিধ প্রতিবন্ধকতা ও জটিলতার সৃষ্টি হচ্ছে।
মাঠপর্যায়ে সৃষ্ট এসব জটিলতার মধ্যে উল্লেখযোগ্য হলো— ১. রাজস্ব লক্ষ্যমাত্রা অর্জনে অনিশ্চয়তা: ৩ মাস পর রিটার্ন ও ভ্যাট জমা দেওয়ায় সরকারের তাৎক্ষণিক নগদ অর্থের সংকট তৈরি হতে পারে।
২. আর্থিক ঝুঁকির সৃষ্টি: একসাথে বড় অঙ্কের ভ্যাট পরিশোধের সময় অনেক ক্ষুদ্র ও মাঝারি ব্যবসায়ী আর্থিক সংকটে পড়তে পারেন। ৩. ইনপুট ট্যাক্স ক্রেডিট সংক্রান্ত জটিলতা: ৩ মাস পর রেয়াত সমন্বয় করতে গেলে ক্রেতা বা বিক্রেতার ইনভয়েস ট্র্যাকিং ও রেয়াত দাবির সময়সীমা জটিল হয়ে পড়বে। ৪. ত্রুটি সংশোধনের সুযোগ হ্রাস: ত্রৈমাসিক পদ্ধতিতে একটি ভুলের প্রভাব দীর্ঘ ৩ মাসের ট্রানজেকশনের ওপর পড়বে, যা সংশোধন করা সময়সাপেক্ষ। ৫. মনিটরিং ও অডিটের সীমাবদ্ধতা: একসঙ্গে অতিরিক্ত রিটার্ন জমা পড়লে সীমিত জনবল দিয়ে তা স্কুটিনি বা অডিট করা প্রায় অসম্ভব হবে। ৬. সুদ হিসাবায়ন ও এ-চালান মডিউল সংক্রান্ত জটিলতা: যথাসময়ে কর জমা না হওয়ায় সুদ হিসাব ও মডিউলে জটিলতা তৈরি হবে।
পরিস্থিতির গুরুত্ব বিবেচনা করে ত্রৈমাসিক বিধান সংশোধনপূর্বক মূল্য সংযোজন কর ও সম্পূরক শুল্ক আইন, ২০১২-এর ধারা ৬৪ সংশোধন করার প্রয়োজনীয়তা দেখা দেয়। তবে ওই সময়ে সংসদ অধিবেশন চলমান না থাকায় সংবিধানের ৯৩(১) অনুচ্ছেদে প্রদত্ত ক্ষমতাবলে রাষ্ট্রপতি গত ১৪ অক্টোবর ‘মূল্য সংযোজন কর ও সম্পূরক শুল্ক (সংশোধন) অধ্যাদেশ, ২০২৬’ জারি করেন। পরবর্তী সময়ে সংবিধানের বিধান অনুযায়ী ত্রয়োদশ জাতীয় সংসদের চতুর্থ অধিবেশনের প্রথম বৈঠকে অধ্যাদেশটি উপস্থাপিত হয় এবং তা আইনে রূপ দিতে বিলটি আনা হয়।
আইনটি পাস হওয়ায় ১ অক্টোবর, ২০২৬ তারিখ থেকেই এই সংশোধনী কার্যকর হয়েছে বলে গণ্য হবে। প্রস্তাবিত আইনে বলা হয়েছে, সাধারণ নিবন্ধিত বা তালিকাভুক্ত ব্যক্তিরা কর মেয়াদ সমাপ্তির অনধিক ১৫ দিনের মধ্যে এবং সরকারি, আধা-সরকারি বা স্বায়ত্তশাসিত সংস্থা, ব্যাংক, বিমা ও শূন্য রিটার্ন দাখিলকারীরা কর মেয়াদ সমাপ্তির অনধিক ২০ দিনের মধ্যে দাখিলপত্র পেশ করতে পারবেন।
ডেল্টা টাইমস/সিআর/এমই